
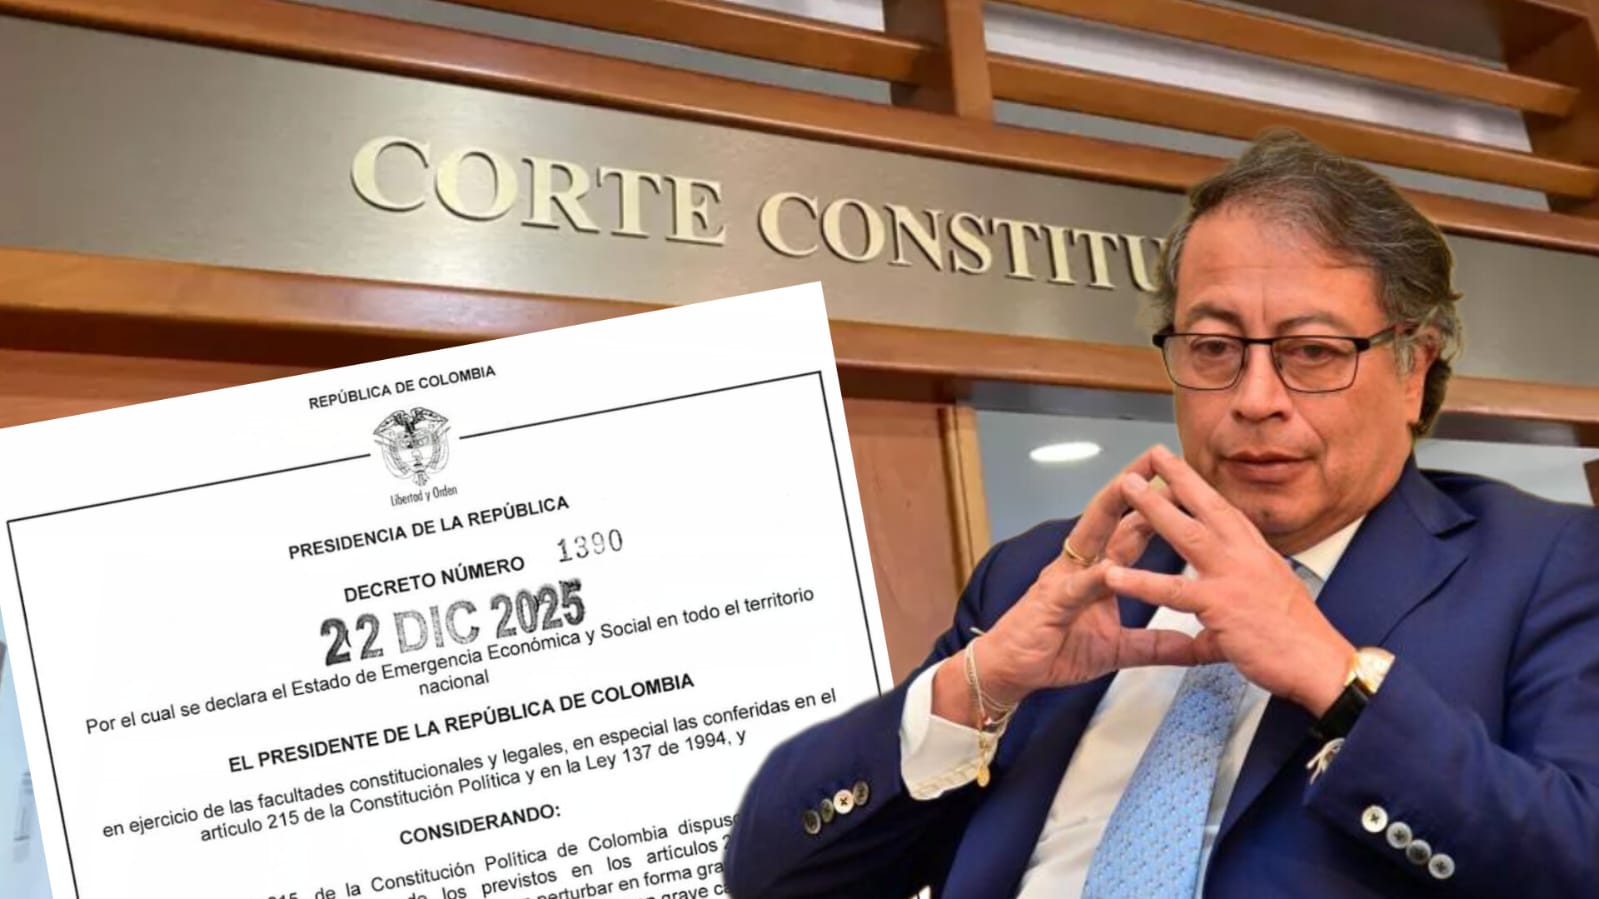
La Corte Constitucional suspendió provisionalmente los efectos del Decreto 1390 del 22 de diciembre de 2025, mediante el cual el Gobierno había declarado un estado de emergencia económica y social en todo el territorio nacional. La medida fue adoptada por la Sala Plena mediante el Auto 082 de 2026, mientras el alto tribunal estudiaba de fondo la constitucionalidad de la declaratoria. Corte Constitucional
La Corte explicó que, en un análisis inicial, existían serias dudas sobre el carácter sobreviniente y extraordinario de los hechos invocados por el Gobierno para justificar el estado de excepción. El tribunal señaló además que al menos uno de los hechos planteados no parecía encajar en los supuestos constitucionales que permiten declarar una emergencia económica, social o ecológica.
La decisión tuvo efectos inmediatos. Desde el momento de la suspensión, el Decreto 1390 dejó temporalmente de producir efectos y, como consecuencia, también quedaron sin efectos las medidas expedidas al amparo de esa emergencia mientras la Corte adoptaba una decisión definitiva.
Entre esas normas estaba el Decreto Legislativo 1474 de 2025, que había adoptado medidas tributarias destinadas a financiar gastos asociados al estado de emergencia. La Corte determinó que ese decreto tampoco podía producir efectos mientras estuviera suspendida la norma que servía de fundamento jurídico para expedirlo.
El análisis constitucional se fundamentó, entre otros aspectos, en el artículo 215 de la Constitución Política, que permite al Presidente declarar un estado de emergencia económica, social o ecológica cuando ocurran hechos distintos a una guerra exterior o una conmoción interior que perturben o amenacen perturbar gravemente el orden económico, social o ecológico del país, o constituyan una grave calamidad pública.
Sin embargo, esa facultad extraordinaria está sometida al control automático de la Corte Constitucional. El tribunal debe verificar que existan hechos suficientemente graves, extraordinarios y sobrevinientes, y que las medidas adoptadas guarden una relación directa y específica con la situación que se pretende enfrentar.
La suspensión provisional fue particularmente relevante porque significó que la Corte intervino antes de emitir la sentencia definitiva, con el objetivo de evitar que continuaran produciéndose efectos jurídicos que posteriormente pudieran resultar incompatibles con la Constitución. La Corte señaló que esta facultad busca proteger el Estado de derecho, la separación de poderes y la efectividad del control constitucional.
Posteriormente, la Corte adoptó la decisión de fondo. Mediante la Sentencia C-075 de 2026, declaró totalmente inexequible el Decreto 1390 de 2025, al considerar que los hechos invocados por el Gobierno no cumplían las exigencias constitucionales de excepcionalidad necesarias para declarar el estado de emergencia.
Esa decisión tuvo consecuencias sobre los decretos expedidos durante la emergencia. Por ejemplo, el Decreto Legislativo 1474 de 2025, relacionado con medidas tributarias, fue posteriormente declarado inexequible por consecuencia, dado que había sido expedido con fundamento en una declaratoria de emergencia que ya había salido del ordenamiento jurídico.
La Corte también moduló algunos efectos de esa decisión. En materia tributaria, ordenó que determinados impuestos directos modificados o causados durante la vigencia del decreto no fueran objeto de declaración, liquidación o cobro, y dispuso mecanismos para devolver pagos efectuados en ciertos casos.
El episodio abrió nuevamente el debate sobre los límites constitucionales de las facultades extraordinarias del Ejecutivo. Los estados de excepción permiten adoptar medidas rápidas frente a situaciones graves, pero la Constitución establece controles estrictos para evitar que esas facultades sustituyan de manera injustificada las competencias ordinarias del Congreso o alteren el equilibrio entre las ramas del poder público.